

Vergi, sosyal güvenlik primi ve banka borçlarını yapılandırmak isteyen yaklaşık 1,5 milyon borçlu için iki farklı seçenek öne çıkıyor. Uzmanlar, hangi yöntemin daha avantajlı olduğunun borcun türüne ve borçlunun mali durumuna göre değiştiğine dikkat çekiyor.
Yunanistan’da borçlarını yeniden yapılandırmak isteyen vatandaşlar için yeni bir dönem başladı. Devlet, 72 taksitli ödeme planı ile mahkeme dışı borç yapılandırma mekanizmasını (Exodikastikos) aynı anda devreye alırken, yaklaşık 1,5 milyon borçlu için hangi seçeneğin daha avantajlı olduğu tartışılıyor.
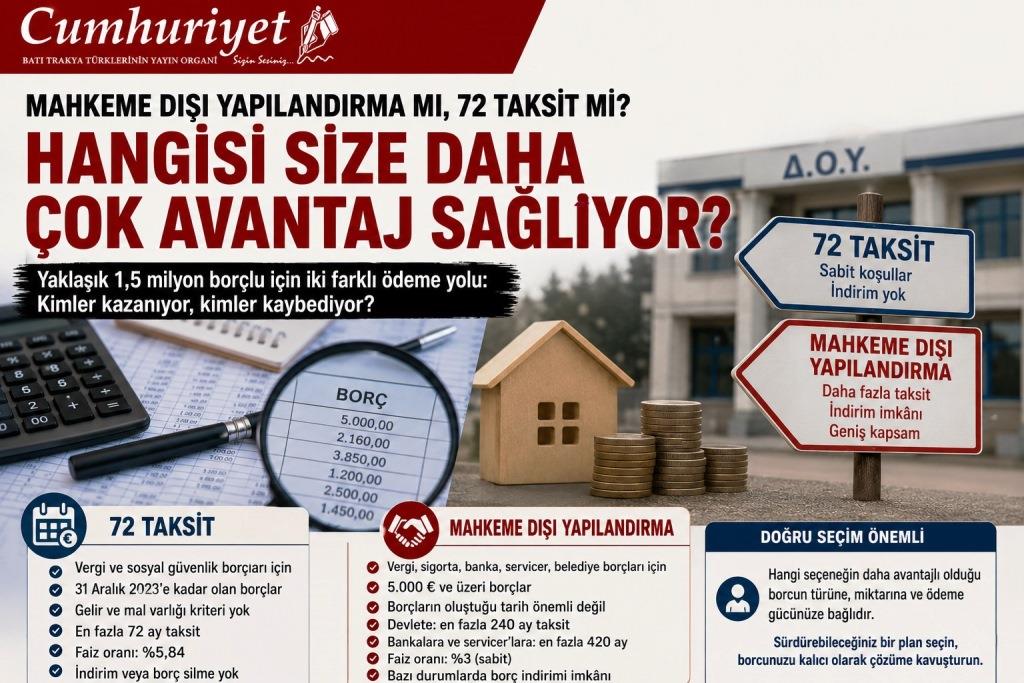
Yeni düzenlemeyle birlikte 5 bin avro ve üzerindeki borçlar da mahkeme dışı yapılandırma kapsamına alınırken, eski vergi ve sigorta borçları için 72 taksit imkânı da uygulanmaya devam ediyor.
72 taksit kimler için avantajlı?
72 taksit uygulaması, yalnızca 31 Aralık 2023’e kadar oluşmuş vergi ve sosyal güvenlik prim borçlarını kapsıyor.
Bu sisteme başvuracak kişilerin borçlarının 21 Nisan 2026 tarihinde aktif bir yapılandırmada bulunmaması ve başvuru tarihine kadar başka bir yapılandırmaya ya da mahkeme kararına konu edilmemiş olması gerekiyor.
Bu yöntemin en önemli avantajlarından biri ise gelir veya mal varlığı kriteri aranmaması. Yüksek gelire ya da önemli bir taşınmaz varlığına sahip kişiler de gerekli şartları taşımaları halinde yapılandırmadan yararlanabiliyor.
Yapılandırmada aylık en düşük taksit 30 avro, faiz oranı ise yüzde 5,84 olarak uygulanıyor. Ancak bu sistemde borçta herhangi bir indirim veya silme söz konusu değil.
Mahkeme dışı yapılandırma daha geniş kapsam sunuyor!
26 Temmuz 2026’dan itibaren uygulanacak yeni düzenleme ile 5 bin avro ve üzerindeki borçlar mahkeme dışı uzlaşma mekanizması kapsamında yapılandırılabilecek.
Bu sistem sadece vergi ve sigorta borçlarını değil; belediyelere, bankalara ve kredi yönetim şirketlerine (servicer) olan borçları da kapsıyor.
Borçların hangi tarihte oluştuğu önem taşımazken, farklı alacaklılara olan borçlar tek dosyada yeniden yapılandırılabiliyor.
420 aya kadar ödeme imkânı!
Mahkeme dışı yapılandırmanın en dikkat çekici yönü ise ödeme süresinin çok daha uzun olması.
Buna göre;
- Devlete ve sosyal güvenlik kurumlarına olan borçlar 240 aya kadar,
- Banka ve kredi yönetim şirketlerine olan borçlar ise 420 aya kadar taksitlendirilebiliyor.
Sistemde faiz oranı sabit yüzde 3 olarak uygulanırken, bazı durumlarda ana para, faiz veya cezalarda kısmi borç silinmesi (indirim) de mümkün olabiliyor.
Ancak bu sisteme başvuran kişiler, banka ve vergi bilgilerinin incelenmesini kabul etmek zorunda kalıyor.
Hangi sistem daha avantajlı?
Uzmanlara göre yalnızca vergi dairesine veya sosyal güvenlik kurumuna eski borcu bulunan ve aylık ödemeleri karşılayabilecek durumda olan kişiler için 72 taksit sistemi daha pratik bir çözüm sunuyor.
Buna karşılık, farklı kurumlara borcu bulunan, aylık ödeme gücü düşük olan veya daha uzun vadeli ödeme planına ihtiyaç duyan kişiler açısından mahkeme dışı yapılandırma daha avantajlı görülüyor.
Özellikle düşük gelirli ve sınırlı mal varlığı bulunan borçluların bu sistem sayesinde daha uzun vadeli ödeme planı ve bazı durumlarda borç indirimi elde etme ihtimalinin bulunduğu belirtiliyor.
Uzmanlar, borçluların yalnızca en düşük taksiti ya da olası borç indirimi ihtimalini değil, uzun vadede sürdürebilecekleri ödeme planını tercih etmelerinin büyük önem taşıdığına dikkat çekiyor.